El Mercado Europeo de Electricidad
Historia y Regulación
Luis Guillermo Vélez Alvarez
Docente, Universidad EAFIT
I.
Introducción
La construcción
de un mercado europeo de electricidad es probablemente la mayor transformación
institucional del sector eléctrico desde el inicio del proceso de
liberalización de la industria en los años ochenta. Históricamente, el ámbito
geográfico de las redes eléctricas pasó del nivel municipal y regional, en los
inicios de la industria, al nivel nacional, a mediados del siglo XX. Esto
supuso avances tecnológicos en la transmisión y la solución de los problemas
financieros y tarifarios asociados a la interconexión física de los sistemas.
Las interconexiones internacionales aparecen en los años 70 motivadas
principalmente por razones de seguridad y respaldo en el suministro. Hoy, en Europa, son el soporte físico de la
construcción del llamado mercado interior de electricidad. Aunque las
restricciones físicas son un obstáculo a ese proceso; lo son también las
restricciones institucionales. Este documento se ocupa de estas últimas y de la
forma en que los europeos las han venido superando.
En este artículo se
presenta el proceso de construcción del mercado interior a partir del análisis
de las tres Directivas comunitarias que lo han impulsado. Para las dos primeras
- Directiva 96/92 EC y Directiva 03/54
EC – se describe la situación del sector anterior a su promulgación, se analiza
el contenido de cada una de ellas y, finalmente, se presentan los resultados de
su aplicación Por razones obvias, de la tercera Directiva y de los Reglamentos
que la acompañan - Directiva 09/72 EC y
Reglamentos 714 y 715 de 2009 – sólo se presenta su contenido y se formulan
algunas conjeturas sobre los resultados esperados. Antes de abordar las
Directivas se hace una pequeña descripción de la Unión Europea, sus
instituciones y su normativa y una descripción, igualmente breve, del sector
eléctrico europeo entre la segunda postguerra mundial y los años 80. La primera
permitirá entender el contexto de la construcción del mercado interior de
electricidad y la segunda pondrá de manifiesto que algunas de las dificultades
que aún enfrenta el proceso tienen su origen en la institucionalidad sectorial
configurada después de la segunda guerra mundial.
II.
Breve
caracterización de la Unión Europea
La UE es una
entidad política y económica que caracterizada por una política exterior y de
defensa común; un sistema judicial comunitario, una comunidad económica y una
moneda única. Los tres primeros elementos, llamados Los Pilares de la Unión,
comprenden la totalidad de los miembros de la Unión; la moneda única a una
parte de ellos. La Unión Europea está integrada por 27 países; 17 de los cuales
hacen parte de la Zona del Euro, moneda común instituida en enero de 2000.
Cuadro 1
La UE es más que
una comunidad económica puesto que, además de tener una política exterior y de
defensa común, la unificación se fundamenta en los principios de la democracia
liberal. Los estados miembros están obligados, sin excepción, regirse mediante instituciones
legitimadas por el sufragio universal y a respetar los derechos políticos y
sociales establecidos en declaraciones de validez internacional.
La Unión tiene
una población total de 500 millones de habitantes y un PIB superior a 10.7
trillones
de euros. La capacidad instalada supera los 800 GW y la producción
anual de energía eléctrica es
de 3.400 Twh. Es, decir, 10 veces la población
colombiana, 45 veces el PIB, 60 veces la capacidad instalada y 57 veces la
producción de electricidad. El cuadro 1 presenta las principales cifras de los
países de la Unión.
1.
Principales
hitos en la historia de la UE.
El origen de la
UE se remonta a los primeros años de la segunda posguerra mundial. Aunque la UE
es una entidad política, el proceso unificador se ha producido desde sus
inicios como consecuencia de decisiones de integración económica. Por
ello, antes de enumerar los principales hitos históricos de la UE, es
conveniente recordar las etapas o niveles de un proceso de integración
económica.
·
Área o zona de
libre comercio.
Espacio conformado por el territorio de dos o más estados en el que circulan
las mercancías sin someterse a gravámenes aduaneros y en cantidades no
limitadas por cupos.
·
Unión Aduanera. Área de libre
comercio cuyos estados gravan uniformemente las importaciones procedentes del
exterior de la misma con arreglo a una tarifa o arancel común.
·
Mercado Común. Unión aduanera
en cuyo interior circulan libremente, además de las mercancías, los capitales, las personas y las
prestaciones de servicios.
·
Comunidad Económica: Mercado común
regido por instituciones comunes a todos los estados que la componen, las
cuales definen objetivos y toman decisiones dentro del ámbito de competencias
que esos estados les han atribuido. Esto significa la existencia de políticas
económicas sectoriales comunes.
Los principales
hitos de la UE son los siguientes:
·
Tratado de
París.
Firmado en abril de1951, entra en vigor desde julio de 1952. Crea la Comunidad
Europea del Carbón y del Acero conformada por Francia, Alemania, Italia,
Bélgica, Holanda y Luxemburgo.
·
Tratado de Roma.
En
1957. Instituye la Comunidad Económica Europea (CEE) y la Comunidad Europea de
la Energía Atómica (Euratom).
·
Tratado de
Bruselas. De 1967. Dispone
la fusión de las tres comunidades (CECA, CEE y Euratom) que pasan a tener
instituciones comunes. Nacen la Comisión Europea y el Consejo Europeo.
·
Tratado de
Luxemburgo-La Haya.
En 1987. Entra en vigor el Acta Única que dispone el nacimiento del mercado
único en enero de 1993. Entre tanto se
han incorporado Reino Unido, Dinamarca, Irlanda, Grecia, España y Portugal. Son
ya doce los estados miembros. Los servicios públicos quedan excluidos del
mercado único.
·
Tratado de
Maastricht.
Firmado en 1992 y en vigencia a partir de 1993. Consolidó la integración
económica y la añadió la dimensión política al introducir la política externa y
de seguridad común y la política de justicia y seguridad interior; dando lugar
a lo que desde entonces se conoce como los tres pilares de la Unión Europea.
·
Tratado de Ámsterdam.
Firmado
en 1999. Introduce reformas en la composición de las entidades comunitarias
para posibilitar la admisión de nuevos miembros.
·
Nacimiento del
Euro en enero de 2000. Este es un gran acontecimiento en la formación de
una unidad económica. Es una construcción que tomó casi 50 años desde la
creación de la Unión Europea de Pagos, pasando por el Sistema Europeo de Bancos
Centrales y el Sistema Monetario Europeo. En lo económico la máxima expresión
de soberanía de un estado es su capacidad de imponer una moneda en su
territorio. Es notable que la UE haya
podido darse una moneda única antes de crear el mercado interior de
electricidad y gas.
·
Tratado de Niza
de 2003.
Se ocupa nuevamente de los mecanismos de representación y votación en los
organismos comunitarios ante la inminente vinculación de nuevos miembros.
·
Tratado de
Lisboa de 2009. Es
la norma base de la Unión actual que a partir de este tratado se constituye en
sujeto jurídico internacional. En 2004 se incorporan 10 países pertenecientes
al antiguo bloque socialista.
Gráfico 1
2.
Instituciones de
la UE.
·
Consejo Europeo.
Es
la más alta instancia política de la Unión Europea. Fue creado en 1974 e institucionalizado
en 1986. Está conformado por los Jefes de Estado y de Gobierno de los
países miembros y por el Presidente de
la Comisión Europea. Tiene una presidencia rotatoria ejercida semestralmente
por uno de los países. Se reúne ordinariamente 4 veces al año. De acuerdo con
el artículo 4 del Tratado de la Unión Europea la función del Consejo es
dar a la Unión los impulsos necesarios
para su desarrollo y definir sus orientaciones políticas generales. El Consejo
Europeo define las grandes cuestiones políticas relativas a la construcción de
Europa: modificación de los tratados y de las instituciones; posiciones
diplomáticas en el marco de la política exterior y de seguridad común, etc. Las
decisiones se toman por consenso y dan lugar a dos tipos de documentos
jurídicos: las orientaciones, que indican al Consejo de Ministros y al Comisión
Europea los asuntos prioritarios, y las
declaraciones o resoluciones, mediante las cuales se fija de forma solemne la
posición del Consejo sobre un asunto preciso.
·
Consejo de
Ministros o Consejo de la Unión Europea. Está conformado por los ministros
de estado de los países miembros. Ejerce la función legislativa y
presupuestaria conjuntamente con el Parlamento Europeo. Algunos ámbitos, como
la política exterior y de seguridad comunes, le están reservados aunque sujetos
al control y supervisión del Parlamento. En general, las leyes europeas –
reglamentos, directivas y decisiones – deben ser aprobadas por ambas
instancias.
·
Parlamento
Europeo. Elegido
cada cinco años por sufragio universal directo y conformado por 750 diputados,
elegidos por separado en cada uno de los estados que para el efecto conforma
una circunscripción, cuya tamaño depende de su población. Durante muchos años
fue una instancia meramente consultiva cuyos miembros eran nombrados por los
parlamentos nacionales. Empezó a tener relevancia desde la primera elección
directa, en 1979. Sus poderes se acrecentaron con el Tratado de Maastricht. Comparte
la función legislativa con el Consejo de la Unión Europea.
·
Comisión
Europea. Es
el órgano ejecutivo de la Unión. Es un cuerpo colegiado integrado por 27
comisionados, uno por cada estado miembro, que conforman el Colegio de
Comisarios. Su presidente es propuesto por el Consejo Europeo y nombrado por el
Parlamento. Los Comisarios son acordados entre el Presidente de la Comisión y
los gobiernos de los estados. La lista de comisarios es sometida a la
aprobación del Parlamento y del Consejo Europeo. El presidente de la comisión
es el equivalente a un primer ministro y el colegio de comisarios equivale a su
gabinete. La Comisión es responsable de ejecutar y velar por el cumplimiento
del derecho comunitario, tiene el monopolio de la iniciativa legislativa y
ejecuta el presupuesto de la Unión.
·
Direcciones
Generales. Administrativamente,
la Comisión se divide en Direcciones Generales y de Servicios. Hay 40
direcciones generales que cubren diversas áreas de la economía, la política,
las relaciones exteriores y las cuestiones sociales. También hay direcciones
para el manejo de asuntos internos de la Comisión que es una organización de
más de 32.000 funcionarios. Las cuestiones del sector eléctrico son tratadas
por la Dirección de Energía y en la Dirección de Competencia, en lo que le
concierne.
·
Otras
instituciones. Otras
instituciones de importancia son el Tribunal de Justicia, el Tribunal de
Cuentas y el Banco Europeo.
Gráfico 2
3.
Normativa de la
UE.
La base de la
normativa comunitaria son los Tratados suscritos por los estados miembros que
entran en vigor una vez que cada estado signatario lo incorpora a la
legislación nacional. Como ya se indicó, la evolución de la UE ha estado
jalonada por los 8 tratados que se han suscrito entre 1951 y 2009. Además de
los tratados, la normativa comunitaria comprende cinco tipos de instrumentos
jurídicos, a saber:
·
Directivas. Son normas de
alcance general vinculantes una vez que han sido incorporadas o transpuestas a
la legislación de los países miembros. Según lo definido en los tratados, pueden
ser emitidas por el Consejo, la Comisión y conjuntamente por el Consejo y el
Parlamento.
·
Reglamentos. Son normas de alcance general de
aplicación directa, es decir, que no requieren transposición a las
legislaciones nacionales. La mayoría de los reglamentos son dictados por la
Comisión por iniciativa propia. En algunas materias están reservados al Consejo
y requieren aprobación del Parlamento.
·
Decisiones. De alcance
particular y vinculantes para el destinatario. Se asemejan a los actos
administrativos particulares del derecho nacional.
·
Recomendaciones
y dictámenes. Disposiciones
de alcance general no vinculantes. La recomendación es de iniciativa de la autoridad
comunitaria y es una invitación a actuar de una determinada manera. El dictamen
se emite a solicitud de un tercero y es de obligatorio cumplimiento para la
entidad responsable de la decisión en cuestión.
III.
El sector
eléctrico europeo de los estados nacionales.
La organización
de los sistemas eléctricos desde los inicios de la industria, a finales del
siglo XIX, ha pasado por diferentes etapas y los diversos arreglos
institucionales han sido objeto de encendidos debates. El modelo de
organización del sector, que prevalece en Europa hasta mediados de los años 80, caracterizado por una concepción según la cual
la infraestructura eléctrica y el suministro de electricidad son bienes
públicos fundamentales en la construcción de la nación como entidad económica y
política, emerge en la segunda
postguerra mundial. La influencia de las ideas socialistas, el prestigio
intelectual de la planeación centralizada y la preponderancia política
creciente de los partidos de izquierda moderada en diversos países de Europa
occidental en buena medida esa nueva orientación, que se traduciría en una ola
de nacionalizaciones las empresas eléctricas que se extenderá por todo el mundo.
En Gran Bretaña la
ley de nacionalización se aprueba 1947 y entra en vigor al año siguiente cuando
la Autoridad Británica de Electricidad, creada por esa ley, asume el control de
564 empresas eléctricas municipales y privadas. El sector eléctrico quedaría
conformado por una empresa nacional de generación y transmisión, el Concejo
Central de Generación de Electricidad, y catorce Concejos Eléctricos de Área
encargados de la distribución y comercialización de electricidad en otras
tantas zonas en las que para el efecto se dividió el país.
En abril de 1946
se decreta en Francia la nacionalización de 1450 empresas de producción,
transporte y distribución de electricidad cuyos activos se integrarán en
Electricidad de Francia, que desde entonces asumirá el monopolio de todas las
actividades eléctricas del país, incluidos los territorios de ultramar. EdeF se
constituiría en el paradigma del sector eléctrico nacional de planeación
centralizada y tarificación basada en los principios marginalistas.
También se
nacionalizaron los sistemas eléctricos en Italia - donde la creación de ENEL
supuso la nacionalización de 1250 empresas - Irlanda, Grecia, Portugal y
Bélgica donde se crearon empresas nacionales siguiendo el modelo de EdeF. Con
los años, la nacionalización llegó a América Latina, Asia y África. En los
países grandes como Brasil, India, Canadá y Australia se adoptaron sistemas
regionales, en vez de nacionales, controlados por gobiernos estatales o
provinciales. Naturalmente, los países de Europa Oriental, bajo gobierno
comunistas, optaron por sistemas nacionales centralizados. Entre los grandes
países industrializados, sólo Japón y Alemania, que se encontraban en la
postguerra bajo un fuerte control de Estados Unidos, mantuvieron, como éste,
sistemas eléctricos privados. También la España de Franco mantuvo un sector
eléctrico privado sometido, no obstante, a un fuerte esquema de concertación
liderado por el gobierno.
Cuadro 2
Las
idiosincrasias de los países darán lugar a una cierta diversidad en la
organización del sector eléctrico europeo, como lo muestra el cuadro 2. No
obstante, los diversos sistemas comparten características básicas, a saber:
·
Concepción
de la electricidad como servicio público.
·
Planeación
centralizada o coordinada de la expansión.
·
Confinamiento
de las empresas a las fronteras de cada nación.
·
Mercados
cautivos y ausencia de competencia.
·
Ausencia
de regulación externa y auto-regulación de las empresas.
·
Predominio
de la propiedad pública.
·
Fuerte
asociación entre los gobiernos y las empresas eléctricas.
Bajo este marco
se construyó la industria eléctrica europea después de la segunda guerra
mundial. En general, las industrias eléctricas nacionales eran sólidas que
atendieron el crecimiento de la demanda de forma confiable y segura. Las
grandes empresas eléctricas de los diversos países colaboraban entre sí y se
construyeron conexiones internacionales para intercambios de respaldo y
seguridad. Las empresas y los responsables gubernamentales del sector eléctrico
europeo formaban una especie de club donde cada miembro se abstenía de invadir
el territorio del vecino, con el que compartía intereses comunes y experiencias
resultantes de la diversidad de circunstancias nacionales. La pregunta que
surge entonces es sobre las causas que a la reforma de un modelo de
organización eléctrica que durante más de cuatro décadas había funcionado
razonablemente bien.
Gráfico 3
La
transformación del sector eléctrico europeo ha sido un proceso gradual, en el
que en ocasiones se ha dado un paso adelante y dos atrás, motivado en parte por
circunstancias externas y por la dinámica endógena del proceso en la cual un
cambio determinado frecuentemente exige un cambio adicional que no
necesariamente anticipado por los impulsores de la transformación inicial. Esto
fue así desde sus inicios.
Como se sabe el
proceso de transformación de la industria eléctrica europea arranca con las
transformaciones del sector eléctrico en Inglaterra y Gales. Más que motivadas
por cuestiones propias del sector eléctrico, éstas se producen en el marco de
un proceso de replanteamiento de la actividad empresarial del estado bajo el
gobierno de Margaret Thatcher (1979-1990). En la posguerra, la expansión del
sector nacionalizado fue rápida, especialmente entre 1945 y 1951 bajo el
gobierno laborista de Clement Attlee cuando se crearon las grandes
corporaciones públicas. Tanto los gobiernos laboristas como conservadores
posteriores realizaron otras nacionalizaciones importantes como la industria
siderúrgica, la British Leyland, la Rolls-Royce, la industria de astilleros y
la British Aeropace. Hacia 1979 las empresas nacionalizadas respondían por el
11% del PIB, el 8% del empleo, el 17 % del acervo de capital y el 15% de la
formación bruta de capital fijo.
Hacían parte del sector nacionalizado las telecomunicaciones, el agua, el gas,
la electricidad, el carbón, la siderurgia, los astilleros, el automóvil, la
aviación, los puertos, los ferrocarriles, el correo, el transporte municipal,
etc. Los principales países de Europa habían también desarrollado un sector
nacionalizado de similar o mayor envergadura que el inglés. El gobierno de
Margaret Thatcher llevará a cabo un proceso de desmantelamiento del sector
nacionalizado, incluida por supuesto la industrial eléctrica, que pronto será
imitado en otros países de Europa y en el mundo entero.
El proceso de
transformación de la industria eléctrica inglesa es bastante conocido. Pero es
conveniente recordar sus cinco características básicas que serán retomadas, total o parcialmente, en
procesos similares de otros países y cuya implantación, constituye, como se
vera, uno de los retos que enfrenta la construcción del mercado interior de
electricidad en Europa.
1.
Transferencia
de la propiedad pública al sector privado.
2.
Desintegración
vertical y horizontal de las empresas.
3.
Operación
del sistema de generación por reglas de mercado.
4.
Introducción
progresiva de la competencia en el suministro al consumidor final.
5.
Regulación
externa e independiente.
Después del
proceso de Inglaterra; siguieron Noruega, 1991; Finlandia, 1995; y Suecia,
1996. Es estos tres casos la liberalización se produjo sin privatización y muy
pronto condujo a la conformación de un mercado spot, el NordPool, que ya en
1996 tenía 120 participantes. A los tres primeros países se les uniría
Dinamarca cuya ley de liberalización data de 1996. Progresivamente otros países
adoptaban legislación liberalizando su
sector eléctrico: Holanda, en 1995; España, en 1997; e Italia, en 1999. Pero países fundamentales, como Francia y
Alemania, permanecían a la expectativa.
IV.
Las Directivas
Comunitarias de 1996 y 2003.
Normativamente
el proceso de construcción del mercado interior se ha impulsado mediante
Directivas del Parlamento y de la Comisión, aunque en 2009 se expidieron
también dos reglamentos, que como quedó dicho son de aplicación inmediata.
Gráfico 4
1.
Primera
Directiva. 1996.
El mercado
interior quedó constituido en 1993, pero habían quedado excluidos los servicios
públicos: electricidad, gas, telecomunicaciones, transportes. La visión
prevaleciente de que estos son servicios de interés nacional sometidos a reglas
de universalidad de acceso, subsidios y formas de prestación monopolísticas
había llevado a la idea de que no debían ser considerados como mercancías y que
por tanto quedaban excluidos de las normas generales del mercado interior.
Para los más
decididos promotores de la integración económica pronto se hizo claro que la
exclusión de esas actividades impediría la conformación efectiva del mercado
interior. Se inició entonces un intenso debate técnico e ideológico entorno a
las dos visiones prevalecientes: la “francesa”,
que insistía en el tratamiento de esas actividades como servicios
públicos de interés nacional y por tanto excluidos de las normas generales del
mercado interior; y la “inglesa”, que propugnaba por su tratamiento como mercancías
y servicios iguales a todos los demás para efectos del Tratado.
En abril 1996 se
produce el Acuerdo del Consejo de Ministros y del Parlamento sobre
liberalización del mercado. A finales de ese mismo año, el 19 de diciembre, se
expide la Directiva 96/92/CE del Parlamento Europeo y del Consejo sobre normas comunes para el mercado
interior de la electricidad. En el plano normativo este es el inicio del
proceso de construcción del mercado interior, pero hay un antecedente que
conviene mencionar.
Se trata de un
par de sentencias del Tribunal de Justicia de la Comunidad Europea: Corbeau de
1993 y Almelo de 1994 sobre derechos exclusivos a la importación y exportación
de electricidad. En ellas del Tribunal dispone que la electricidad es una
mercancía para efectos del Tratado. Es decir, que puede negociarse libremente
en el mercado conformado por toda la Unión. En 1997, en el caso de la Comisión
Europea contra España, Francia, Italia y Holanda sobre el mismo asunto; el
Tribunal ratifica su jurisprudencia, dando así un impulso decisivo al proceso de conformación del mercado
interior.
Se ha dicho que
la aplicación de la Primera Directiva podía conducir a cualquier cosa menos a
la creación de un mercado interior. Ciertamente, la primera directiva es tímida
en sus pretensiones y se ajusta con realismo a la situación prevaleciente en
los países de la Unión cuyas organizaciones institucionales del sector
presentan aún gran diversidad y la mayoría de ellas – con excepción de Gran
Bretaña y los países escandinavos - están aún lejos de lo que puede considerase
como el paradigma de un sector eléctrico liberalizado. Es conveniente recordar,
siguiendo a Glanchant y Leveque, lo que hoy se entiende por “sector eléctrico
liberalizado” y que por supuesto no era tan claro en 1996.
Un mercado
eléctrico liberalizado se caracteriza por los siguientes atributos:
·
Desintegración
vertical para evitar subsidios cruzados de las actividades competitivas a las
reguladas y evitar el poder de mercado
vertical que se expresa en limitaciones al acceso de la red.
·
Desintegración
horizontal de la generación para tener un número adecuado de agentes para
garantizar la competencia en el mercado mayorista y mitigar el poder de
mercado.
·
Integración
horizontal de la transmisión y gestión de la misma por un operador
independiente.
·
Existencia
de un mercado spot y de mercados organizados de los contratos de largo plazo y
derivados.
·
Libertad
de elección para todos los consumidores y separación de los costos del
suministro de los componentes regulados de las tarifas.
·
Existencia
de un regulador independiente.
La primera
directiva es la más corta, la más general de las tres que hasta ahora se han
promulgado y en la que es más claro el compromiso entre las dos visiones
enfrentadas.
El artículo 3,
sobre normas generales, dispone que los estados miembros “basándose en su organización
institucional y cumpliendo el principio de subsidiariedad, velarán por que las compañías del sector de la electricidad funcionen
con arreglo a los principios de la presente Directiva, con miras a la
realización de un mercado competitivo de la electricidad, y no ejercerán
discriminación entre aquéllas en cuanto a derechos y obligaciones”. Se respeta
la organización institucional del sector en cada país, pero al mismo tiempo se
invoca el principio de subsidiaridad
lo que abre la posibilidad de cuestionar la institucionalidad nacional en todo
aquello que viole dicho principio. El mismo artículo 3 señala que los estado “podrán
imponer a las compañías de electricidad obligaciones de servicio público de
interés económico general” que deberán “definirse claramente, se transparentes,
no discriminatorias y controlables”. Para cumplir
con estas obligaciones los estados que lo deseen “podrán establecer una
planificación de largo plazo”.
El espíritu
de compromiso está presente a todo lo largo de la directiva. Para la construcción de nuevas plantas de
generación se podrá optar entre un procedimiento de autorización o de
licitación (artículo 5). Crea la figura
de gestor de la red de transmisión, sin precisar su estatus jurídico, y deja a
los estados la facultad de designarlo o de pedir a las empresas propietarias
que lo designen cuando lo estime conveniente en función “de consideraciones de
eficacia y de equilibrio económico” (artículo 7). El gestor de la red de transmisión será
responsable del despacho de las plantas de su zona y de la utilización de las
interconexiones con otras redes (artículo 8). El despacho no es totalmente
competitivo pues se admite que se puede dar preferencia a las plantas que
utilicen fuentes de energía renovables o fuentes de energía autóctonas hasta un
15% de la generación. Se mantiene la integración vertical, pero se ordena la
separación contable de las actividades en empresas integradas (artículo 14). Se crea la figura de gestor de la red de
distribución (artículo 10) y de comprador único, opcional, que podrá ser una
empresa verticalmente integrada sujeta a la obligación de separación contable
(artículo 15). Se dispone la apertura gradual de los mercados nacionales,
inicialmente para los consumidores de más de 40 Gwh-año y con incrementos
sucesivos hasta llegar a los consumidores de 20 Gwh-año, en tres años, y 9
Gwh-año, en seis después de la entrada en vigencia de la directiva (artículo
19). Se ordena a los estados adoptar medidas para garantizar el acceso los
productores independientes y los autoproductores a la red (artículo 20). Se
dispone la creación de “mecanismos adecuados para la regulación, el control y
la transparencias con el fin de evitar cualquier abuso de posición dominante”
(artículo 22). Se da a los estados la posibilidad de acogerse a un régimen
transitorio cuando la existencia de compromisos o contratos previos impida la
adopción de lo dispuesto en la directiva (artículo 24). La Comisión revisará la aplicación de la
directiva cuya entrada en vigor se fija para el 19 febrero de 1999, fecha en la
cual los países la deberán haber incorporado a sus normativas nacionales.
El efecto más
notable de la primera directiva, y su
confirmación por el Tribunal de Justicia, fue desatar un vertiginoso proceso de fusiones y
adquisiciones en toda Europa. La concepción de una industria eléctrica nacional
tenía y tiene aún gran fuerza. Las principales empresas, con el apoyo de los
gobiernos de sus países deseosos de fortalecer sus empresas nacionales, buscaron aumentar sus tamaños para competir en
el mercado ampliado. Entre 1998 y 2002 se produjeron en Europa 95 fusiones y
adquisiciones entre empresas eléctrica; 60 entre empresas del un mismo país y
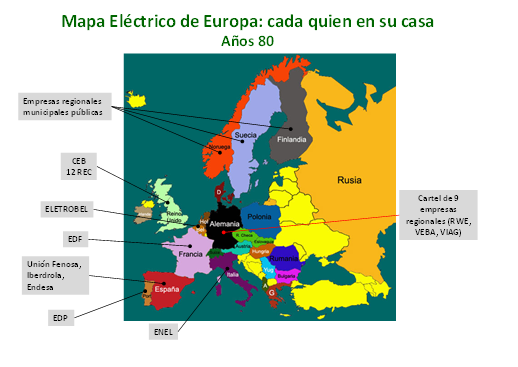
35 entre empresas de diferentes países. El mapa eléctrico de Europa se alteró
profundamente.
Gráfico 5
La oleada de
fusiones y adquisiciones, que elevaron la concentración de la industria
eléctrica a niveles sin precedentes y aumentaron la concentración vertical, y
las prácticas abusivas de las empresas y el proteccionismo de los estados;
dieron a la Comisión Europea nuevos argumentos para insistir en la creación del
mercado interior al tiempo que le permitieron identificar los nuevos problemas
y dificultades que enfrentaba su construcción.
Gráfico 6
2.
Segunda
Directiva.
La Directiva
03/54 CE del Parlamento y el Consejo fue expedida en junio de 2003 y los
estados debían incorporarla en julio de 2004. Es un cuerpo normativo más
extenso y detallado con disposiciones que buscan superar lo que según las
evaluaciones de la Comisión son los principales obstáculos a para realizar un
mercado plenamente operativo y competitivo como son el acceso a la red, las
cuestiones tarifarias y el grado de apertura de los mercado. Según la Comisión
“subsisten deficiencias importantes” y son necesarias “medidas concretas para garantizar unas condiciones equitativas
en el ámbito de la generación y para reducir el riesgo de que aparezcan posiciones dominantes
y comportamiento abusivo”
Para las
autoridades europeas es ya completamente claro que la unión económica no puede
funcionar sin la liberalización de los servicios públicos:
“Sólo un mercado interior
plenamente abierto que permita a todos los consumidores elegir libremente a sus
suministradores y a todos los suministradores abastecer libremente a sus
clientes es compatible con la libre circulación de mercancías, la libre
prestación de servicios y la libertad de establecimiento que el Tratado
garantiza a los ciudadanos europeos”.
Entre los
aspectos centrales de la segunda directiva pueden destacarse los siguientes:
·
Aunque no enfrenta
directamente la integración vertical desde el punto de vista de la propiedad,
avanza con relación a la directiva anterior al disponer que los gestores de las
redes de transmisión y distribución sean personas jurídicas independientes con derechos
de decisión efectivos respecto de los activos de transporte cuando sean
propiedad de una empresa verticalmente integrada.
·
Avanza también en materia de
regulación al ordenar a los estados miembros la creación de autoridades
reguladoras precisando que se les deben asignar funciones que les permitan
garantizar la no discriminación, la competencia y el funcionamiento eficaz de
los mercados. Dispone la creación del Grupo de Autoridades Reguladoras Europeas
como mecanismo consultivo para fomentar la coordinación y cooperación entre las
autoridades nacionales.
·
Insta a los gobiernos y a las
autoridades reguladoras a homogenizar las condiciones de elegibilidad para el
acceso a al mercado no regulado de suerte que las empresas eléctricas de
cualquier estado puedan acceder a los clientes de cualquier otro.
·
Establece que la expansión de
la generación deberá hacerse por autorización y que sólo se recurrirá a la
licitación cuando la capacidad de producción obtenida por autorización sea
insuficiente.
·
Señala que la creación de un
mercado interior operativo y competitivo no puede ser alcanzado por los estados
miembros razón por la cual, de acuerdo con el principio de subsidiaridad, la
Comunidad puede adoptar medidas para alcanzar ese objetivo. Esto es muy
importante porque abre la puerta a la reglamentación directa por parte de la
Comisión.
·
El acceso a la red deberá
garantizarse mediante la aplicación de tarifas publicadas aplicables a todos
los clientes de forma no discriminatoria. El acceso solo podrá negarse por
falta de capacidad y deberá motivarse debidamente en cada caso.
·
Fijó un plazo de cuatro años
para la apertura total del mercado final dispuso la homogenización de criterios
de cualificación.
·
Ordena a las autoridades
encargadas de vigilar la competencia en los estados la presentación de un
informa anual sobre abusos de posición dominante, prácticas abusivas y
conductas anticompetitivas; indicando las medidas adoptadas para prevenir y
evitar esas situaciones.
Los
instrumentos para lo obtención de un mercado interior competitivo contemplados
en la segunda directiva se resumen en el cuadro 3.
V.
El sector eléctrico europeo después de la Primera y la
Segunda Directivas.
A continuación se describe el estado de la UE en una serie de aspectos
fundamentales para la conformación del mercado interior.
1.
Intercambios Internacionales
Un indicador básico de la integración del mercado está dado por los
intercambios transfronterizos de
electricidad cuyas cifras, para 2006, se muestran en el cuadro 4.
El grado de apertura de una economía se define como la relación entre la suma
de sus importaciones y exportaciones y su producto interno bruto. De forma
análoga puede definirse el grado de apertura eléctrica como la relación entre
la suma de importaciones y exportaciones y la demanda nacional. Los resultados
se presentan en la última columna del cuadro 4 y en el gráfico 5.
Para el caso de la Unión Europea vista es su conjunto no es del todo
correcto emplear ese indicador. Es más acertado relacionar las importaciones o
las exportaciones con la demanda total. Aproximadamente un 10% de la demanda es
objeto de comercio internacional. Pueden destacarse otros puntos:
Ø Francia es el gran exportador de electricidad. Sus
exportaciones equivalen al 22% de la demanda nacional y al 20% de las
exportaciones totales.
Ø Alemania presenta un grado de apertura de 20% y una
balanza eléctrica equilibrada. Austria, Dinamarca, Hungría y República Checa
también muestran elevados grados de apertura. Esto indica que en Europa Central
el mercado internacional está bastante activo.
Ø Reino Unido se ve aislado, importando el 3% de su
demanda. También presentan poco tráfico internacional países como Portugal y
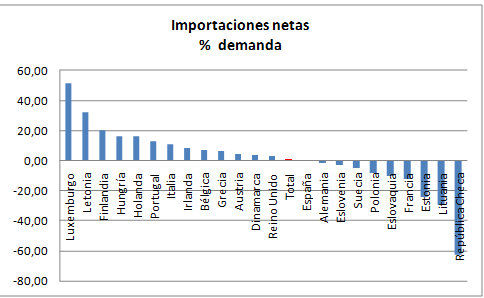
España. Italia es un gran importador neto, especialmente de Francia. El gráfico
8 muestra las importaciones netas de cada país como porcentaje de su demanda
domestica.
Gráfico
8
El gráfico 9 muestra los principales importadores y exportadores netos.
Grafico 9
2.
Concentración.
El grado de concentración en los mercados nacionales, incide necesariamente
sobre el nivel de transacciones internacionales y sobre el grado de competencia
del mercado en su conjunto. Ciertamente, como se muestra en el cuadro 5, la
mayoría de los países muestran un grado de concentración elevado tanto en
generación como en comercialización, con excepción de los países del NordPool y
del Reino Unido.
Cuadro 5
Cuando los indicadores de concentración están referidos, como en el cuadro
6, a las grandes regiones eléctricas, mejoran ostensiblemente.
3.
Mercados Spot.
Un componente fundamental de un sector eléctrico liberalizado es la
existencia de un mercado spot o bolsa de electricidad. En 2009 existían en
Europa por lo menos 11 bolsas de energía que permiten el despacho integrado de
la generación con arreglo a procesos competitivos.
·
NordPool. Opera desde 1996 y tiene su sede en Oslo. Participan
123 agentes de cuatro países: Noruega,
Suecia, Dinamarca y Finlandia; entre productores, comercializadores, grandes
consumidores e intermediarios (Traders y Brokers). Es el mercado más liquido con un volumen de
288 Twh., en 2009, que equivalen al 72% del consumo. El valor de las
transacciones supera los 15 billones de Euros. Tiene 38 empleados. Tiene
también un mercado de futuros con 317 agentes.
·
European Energy Exchange. Funciona desde 2002, en Leipzing, Alemania. En 2009 se transaron 154 Twh.
equivalentes al 23% de consumo. Participan 203 agentes de Alemania, Austria y
Suiza, este último país en subasta separada. Opera también futuros y derivados
y un mercado spot de gas.
·
Powernext –Epex Spot. Su sede está en París y funciona desde 2009 con 33 agentes de Alemania,
Francia, Austria y Suiza; que en 2009 transaron 51 Twh. Está acoplado con el
APX de Reino Unido y con Belpex, de Bélgica. Tiene un mercado de largo plazo y
un mercado de gas: spot, futuros y derivados.
·
APX Power - UKPX. Desde 2009 integrando las bolsas de Holanda, APX, y Reino
Unido, UKPX. Transa 202 Twh. equivalentes al 37% del consumo de Holanda y Reino
Unido. Participan 116 agentes y está acoplado con Belpex y Epex.
·
Belpex. Desde 2006 opera
en Bruselas con 39 agentes que transaron, en 2009, 10 Twh equivalentes al 11%
de la demanda de Bélgica. Está acoplado con EPEX Spot y APX.
·
OMEL. Tiene su sede en
Madrid y opera desde 1998, para España, y desde 2009, para España y Portugal.
Tiene 700 agentes que transaron 207 Twh en 2009 equivalentes al 58% de la
demanda de los dos países.
·
GME. Opera en Roma
desde 2004 con 167 agentes, transacciones por 313 Twh., para una liquidez de
68%.
También existen mercado spot en Polonia, República Checa, Rumania y
Eslovenia.
El cuadro 8 presenta la importancia del mercado de contado en diversos
países, según la Comisión en su Benchmarking Report de 2009 sobre el estado de
la integración eléctrica. Para el conjunto de los 15 países incluidos, las
transacciones en el spot equivalen al 33% del consumo.
Los precios spot
de la electricidad en algunas bolsas europeas se muestran en el Cuadro 9 y en
el gráfico 10. Italia, IPEX-GME- tiene, al parecer, la electricidad más costosa
y los países del NordPool la más barata.
A primera vista,
el gráfico 10, sugiere cierta convergencia entre EEX y Powernext. El mercado
italiano, aunque sigue un patrón cíclico similar muestra una gran diferencia
frente los precios de Europa Central.
Gráfico 10
4.
Mercado
minorista.
Supuestamente
desde 2007 todos los consumidores europeos pueden elegir libremente su
proveedor. El cuadro 10 muestra el número de comercializadores por país y, en
algunos casos, la cuota de mercado de los 3 más grandes. En países claves como
Alemania, Francia, Italia, Portugal y España el mercado minorista parece muy
concentrado. Finlandia y Noruega presentan los menores índices de
concentración. En los países del antiguo bloque socialista parece que es mucho
lo que falta por hacer en la competencia minorista. Llaman la atención
República Checa, Rumania y Eslovenia donde a pesar de existir un gran número de
agentes los mercados están muy concentrados.
Otro indicador
de la competencia en el mercado minorista es el cambio de proveedor por los
agentes, el llamado “switching”. El cuadro 11 muestra la evolución de la tasa
de “switching” como porcentaje de la demanda. Francia no reporta nada; pero
tampoco Noruega. En Alemania parece significativa en todas las categorías de
consumidores, incluso entre los hogares
y los pequeños negocios.
Cuadro 11
Los precios al
consumidor final en un mercado unificado deben mostrar algún grado de
convergencia, especialmente a nivel de la generación. No parece ser éste aún el
caso. El cuadro 12 muestra los precios de la electricidad residencial.
5.
Operador
independiente de la red de transmisión.
Este es una de
las cuestiones más arduas que ha enfrentado la Comisión en su esfuerzo por
construir un mercado interior. El objetivo final es la creación de un TSO por
país completamente separado de la generación y sin propiedad sobre los activos
de transmisión. Esto se ha buscado de manera gradual imponiendo exigencias de
independencia cada vez mayores en las sucesivas directivas. A finales de 2008
los resultados son los que presenta el cuadro 13. De los 39 TSO existentes, 15 eran
independientes jurídicamente y 8 no son propietarios de activos. Sin embargo,
esto se presenta en países poco significativos. En Alemania y Francia están integrados y con propiedad sobre las redes.
6.
Desintegración vertical.
La normativa
comunitaria propende por la separación de las actividades de distribución y
comercialización, admitiendo excepciones en el caso de pequeños sistemas. En
2008 había 1808 distribuidores, de los cuales, 151 desarrollaban su actividad de
manera separada, lo que equivale a poco más del 8%. Sin embargo, del total de
distribuidores 582, es decir, un 32%,
están obligados a desintegrarse; los demás son pequeños distribuidores
exceptuados. Un 26% de los no-exceptuados habían cumplido su obligación en
2008. El cuadro 14 muestra la situación para los distintos países.
7.
Regulación.
Uno de los
objetivos de la Comisión es la creación de un regulado único a escala europea,
del cual, los reguladores nacionales, serían agencias o delegaciones. En la Directiva 03/54 se creó
el Grupo de Cooperación de Reguladores de Electricidad y Gas. El Reglamento CE
713/09 lo transforma en un organismo comunitario con personalidad jurídica y
presupuesto: La Agencia de Cooperación de Reguladores de Energía. El cuadro 15
muestra los alcances de las competencias de las entidades europeas de
regulación.
VI.
El tercer
paquete.
Al parecer las
autoridades comunitarias no estaban muy satisfechas con la evolución de los
mercados interiores de electricidad y gas. Las conclusiones de la “Investigación sobre la competencia en los mercados de electricidad y
gas”, adelantada por las Direcciones de
Competencia y Energía y publicada en 2007, no eran muy alentadoras:
Ø
Se mantienen altos
niveles de concentración que dan a las empresas incumbentes un claro poder de
mercado.
Ø
Integración
vertical de los operadores puesto que los antiguos monopolios nacionales
mantienen el control de las redes de transporte y distribución lo cual les
permite cerrar el mercado a eventuales competidores.
Ø
Reducidos niveles
de comercio entre los países debido, en unos casos, a la baja capacidad de las
redes y, en otros, a que la capacidad sobrante no se libera a terceros.
Ø
Falta de
transparencia en la operación del mercado mayorista lo cual dificulta a los
posibles entrantes conocer su funcionamiento y sus riesgos.
Ø
Falta de confianza
en los precios del mercado mayorista que se forman en el mercado efectivo.
Dos años después de la investigación, las autoridades comunitarias
promulgaron los que en el sector energético europeo se conoce desde entonces
como el “Tercer Paquete Legislativo”; compuesto por dos directivas y tres
reglamentos, a saber:
·
Directiva
2009/72/CE Sobre normas comunes para el funcionamiento del mercado interior de
electricidad.
·
Directiva
2009/73/CE Sobre normas comunes para el funcionamiento del mercado interior de
gas.
·
Reglamento
CE 713/19. Crea la agencia de cooperación de reguladores nacionales.
·
Reglamento
CE 714/19. Sobre condiciones de acceso a redes eléctricas.
·
Reglamento
CE 715/19. Sobre condiciones acceso a rede de gas.
A diferencia
de las anteriores, la nueva directiva es extremadamente detallada reduciendo la
discrecionalidad de las autoridades nacionales en aspectos fundamentales. Los
cambios más importantes que introduce la Directiva 09/72 CE se refieren al
establecimiento de TSO independientes, el reforzamiento de los reguladores
nacionales y la creación de una autoridad europea de regulación y la protección
y garantía del derecho efectivo de elección al consumidor final.
La directiva
dispone que, a partir de 2012, los TSO
propietarios redes deberán ejercer esa actividad de formas exclusiva no
pudiendo tener control sobre empresas de generación y comercialización. Las que
estuvieran verticalmente integradas a septiembre de 2009 podrán permanecer en
esa condición en cuyo caso deberán entregar la gestión de la red a un TSO
independiente que deberá ser aceptado por las autoridades comunitarias. Se
establece un procedimiento de certificación de los TSO independientes por los
reguladores nacionales y se especifican detalladamente sus funciones y su
estructura funcional. Están obligados a presentar anualmente a las autoridades
reguladoras un plan decenal de inversiones en expansión que una vez aprobado es
de obligatorio cumplimiento. (Directiva 09/72 artículos 9 a 24).
En cuanto a
las autoridades reguladoras nacionales, la Directiva dispone que haya un
regulador único a escala nacional independiente jurídica, funcionalmente y
presupuestalmente de cualquier otra entidad pública o privada. Los reguladores
tendrán mandato fijo de entre 5 y 7 años, renovable por una oportunidad
(artículo 31). Se detallan con toda
precisión sus objetivos, competencias y funciones. (Artículos 35, 36 y
37). Las decisiones de las autoridades
reguladoras nacionales podrán ser sometidas a dictamen de la Agencia de
Cooperación en cuanto a su concordancia con la directiva y los reglamentos.
Este dictamen es de obligatorio cumplimiento.
La Directiva
incluye un anexo sobre Medidas de protección del consumidor. Se dispone que
todo consumidor tiene derecho a un contrato de suministro y se indica su contenido
mínimo. Los cambios de proveedor deben realizarse en un máximo de tres semanas
y sin acarrear ningún costo para el
usuario. Ordena a los estados garantizar la utilización de medidores
inteligentes para lo cual deberán realizar las estudios de viabilidad antes de
marzo de 2012 y establecer un programa de instalación que lleve a su
masificación en 10 años.
El otro
componente fundamental del Tercer Paquete, en lo tocante al sector eléctrico es
la creación de la Agencia de Cooperación de los Reguladores de Energía, con
personería jurídica. La Agencia puede emitir dictámenes sobre todas las
cuestiones del ámbito de competencia de los reguladores nacionales. Participa
en formulación de los códigos de las redes eléctricas y de gas y puede tomar
decisiones vinculantes en relación con infraestructuras transfronterizas,
incluida la derogación de normativa vigente si fuere necesario. También puede emitir dictámenes a los TSO y
recomendaciones a los reguladores nacionales, los TSO, el Parlamento, el
Consejo y la Comisión.
La Agencia tendrá
un Consejo de Administración de 9 miembros nombrados por 4 años. Tiene un
Consejo de Reguladores, con representantes de las autoridades reguladoras
nacionales y una Sala de Recurso de seis miembros nombrados por 5 años y
elegidos entre los ex - reguladores de los estados. Tiene un Director General
nombrado por el Consejo de Administración.
Anexo
Comparación de las tres directivas
Bibliografía
- Azaola, José Miguel. (1994). La Unión Europea hoy. (1997). Acento Editorial, Madrid, España.
- Beder, S.(2005) Energía y poder: la lucha por el control de la electricidad en el mundo. Fondo de Cultura Económica, México D.F., México.
- De la Cruz J.(2008) El mercado interior europeo de electricidad. www.cereco.org
- Gestore Marcati Energeciti. (2009). Relazione Annuale. www.mercatoelettrico.org.
- Glachant, J.M. – Leveque, F. (2009). Electricity Reform in Europe. Towards a Single Energy Market. Edward Elgar, Cheltenham, UK.
- Midttun, A. (1997) European Electricity Systems in Transition. Elsevier, Oxford, UK.
- Salmi, Eya. (2010). The Nordic Power Exchange: Analysis of the market efficiency.
- Vickers J. y Yarrow G. Un análisis económico de la privatización. Fondo de Cultura Económica, México D.F. México.